Op deze pagina
Eerst vriendelijk, dan met interest, dan aangetekend
Een aanmaning sjabloon begint bij de vraag wie je klant is. Is het een onderneming, dan loopt de interest vanaf de dag na de vervaldag en mag je 40 euro forfait vragen zonder eerst te herinneren. Is het een particulier, dan stuur je eerst een gratis herinnering met minstens 14 dagen om te betalen, en pas daarna mag er iets bij.
Dit sjabloon heeft daarom twee reeksen van drie brieven, in Word, en een rekenblad in Excel dat de interest, het forfait of het schadebeding en de termijn uitrekent. Je downloadt het zonder e-mailadres.
Dag 0
Vervaldag
Onderneming: interest loopt vanaf morgen
Dag 4 tot 7
Gratis herinnering
Particulier: verplicht, 14 dagen om te betalen
Dag 21
Aanmaning
Onderneming: interest plus 40 euro forfait
Na de termijn
Schadebeding
Particulier: alleen als je voorwaarden het zeggen
Dag 35
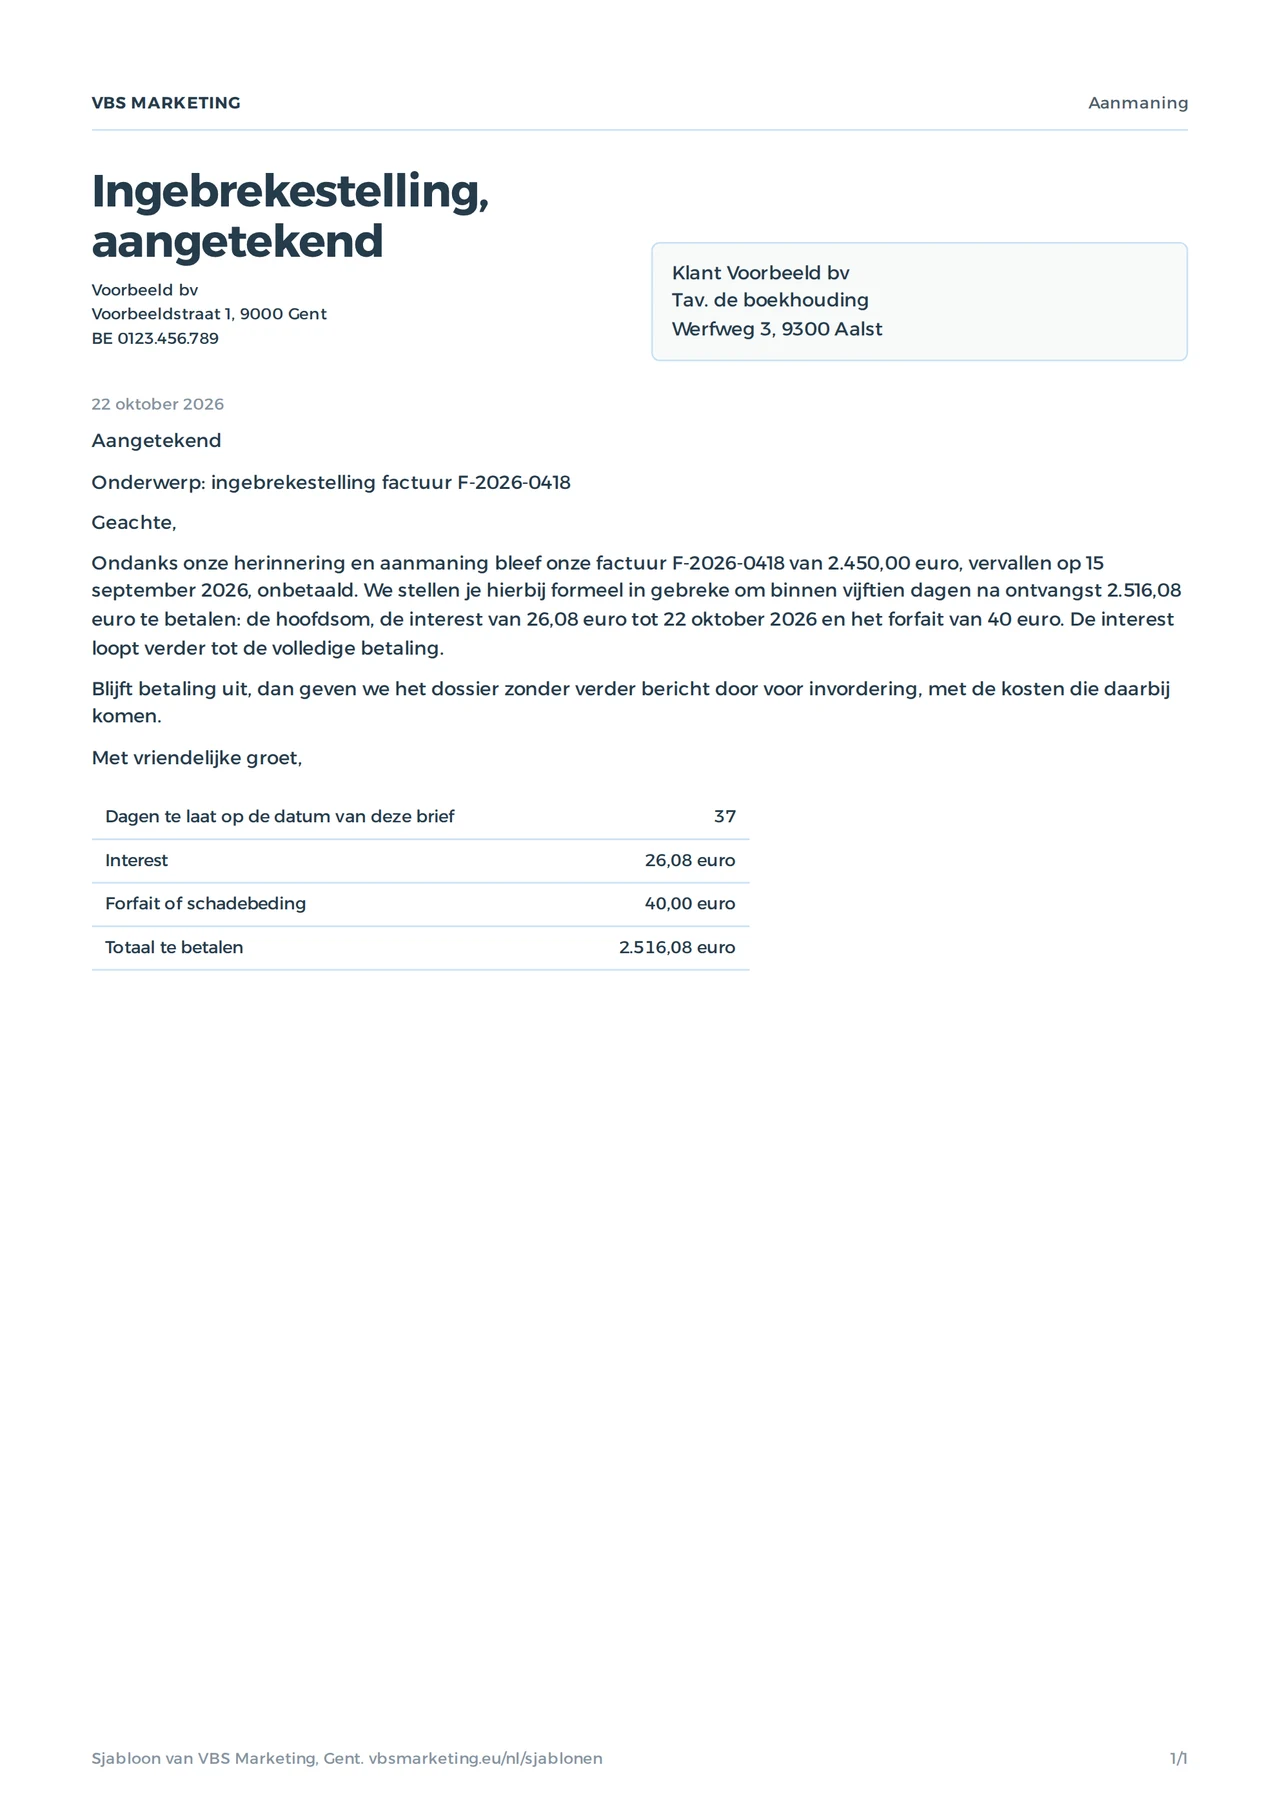
Ingebrekestelling
Aangetekend, vijftien dagen om te betalen
De dagen zijn een voorbeeld. Tussen ondernemingen hoeft de interest niet te wachten op een brief.
Drie brieven voor een onderneming
Tussen ondernemingen werkt de wet in jouw voordeel. Betaalt een klant niet op de vervaldag, dan is hij van rechtswege interest verschuldigd vanaf de dag erna, en een forfait van 40 euro voor de invorderingskosten. Je hoeft hem daarvoor niet eerst in gebreke te stellen. Een herinnering is dus beleefdheid, en vaak de snelste weg naar je geld: de meeste late betalingen zijn een factuur die in de verkeerde mailbox belandde.
| Brief | Wanneer | Toon | Wat erin staat |
|---|---|---|---|
| Herinnering | Een week na de vervaldag | Vriendelijk, misschien kruisten de berichten | Factuurnummer, bedrag, rekeningnummer |
| Aanmaning | Drie weken na de vervaldag | Zakelijk | Interest tot vandaag, forfait van 40 euro, nieuwe termijn van acht dagen |
| Ingebrekestelling | Vijf weken na de vervaldag | Formeel, aangetekend | Totaal, termijn van vijftien dagen, wat je daarna doet |
De rentevoet van 10,5 procent volgt de rente van de Europese Centrale Bank plus acht procentpunt, en wordt elk half jaar vastgelegd. Kijk hem na in januari en juli: de verwijlintrest die je inrekent, verandert mee. Hoeveel een late betaler je echt kost, zie je pas als je je marge kent. Staat in je offerte of algemene voorwaarden een betaaltermijn, dan geldt die, maar tussen ondernemingen nooit langer dan zestig dagen.
Zet op elke brief de gestructureerde mededeling van de oorspronkelijke factuur. Dan herkent je bank de betaling meteen, en hoef je niet te zoeken of de klant de hoofdsom of het totaal betaalde.
Onderneming of particulier: andere regels voor dezelfde factuur
- Wet
- OndernemingWet van 2 augustus 2002
- ParticulierBoek XIX Wetboek van economisch recht, sinds 2023
- Eerste herinnering
- OndernemingMag, hoeft niet
- ParticulierVerplicht en gratis, met minstens 14 dagen
- Interest
- OndernemingVan rechtswege vanaf de dag na de vervaldag
- ParticulierPas na de termijn, als je voorwaarden het zeggen
- Vergoeding
- OndernemingForfait van 40 euro
- ParticulierSchadebeding, begrensd per schijf
- Rentevoet 2026
- Onderneming10,5 procent per jaar
- ParticulierHooguit dezelfde 10,5 procent
Drie brieven voor een particulier
Sinds 1 december 2023 geldt voor schulden van consumenten Boek XIX van het Wetboek van economisch recht. De kern: de eerste herinnering is gratis, en de klant krijgt minstens 14 kalenderdagen om te betalen voor je iets mag aanrekenen.
| Brief | Wanneer | Wat je mag aanrekenen |
|---|---|---|
| Gratis herinnering | Na de vervaldag | Niets, ook geen portkosten |
| Tweede brief | Na het einde van de termijn van 14 dagen | Het schadebeding en interest, als je voorwaarden ze bepalen |
| Ingebrekestelling | Als de tweede brief niets oplevert | Hetzelfde totaal, aangetekend |
De termijn begint niet op de dag dat je de herinnering verstuurt. Per e-mail loopt hij vanaf de dag erna, per brief vanaf de derde werkdag na verzending. Het rekenblad doet dat voor je, en zet de einddatum in de brief.
Het schadebeding is begrensd. Tot een schuld van 150 euro hooguit 20 euro; tussen 150 en 500 euro 30 euro plus 10 procent van het deel boven 150 euro; boven 500 euro 65 euro plus 5 procent van het deel boven 500 euro, met een maximum van 2.000 euro. De interest mag niet hoger zijn dan de rentevoet tussen ondernemingen. En beide mag je alleen vragen als ze in je algemene voorwaarden of je overeenkomst staan.
In het sjabloon loopt de interest voor een particulier pas vanaf de dag na de termijn. Zo reken je zeker niet te veel aan. Een herinnering die te vroeg kosten aanrekent of iets vergeet, verliest haar kracht: dan moet je opnieuw beginnen.
In de gratis herinnering aan een particulier
- Het openstaande bedrag
- De omschrijving van de schuld: welke factuur, voor wat
- De termijn: minstens 14 kalenderdagen, met de einddatum
- Het schadebeding dat volgt als hij niet betaalt
- De gegevens van je onderneming met ondernemingsnummer
- Je rekeningnummer en de mededeling
Een herinnering per e-mail die aankomt
Een herinnering per e-mail is goedkoop en snel, en voor een particulier start de termijn al de dag na verzending. Maar een mail in de spammap bewijst niets. Verstuur je herinneringen vanaf het adres waarvan ook je facturen komen, en zorg dat je domein de afzendercontroles doorstaat die Gmail en Outlook eisen: SPF, DKIM en DMARC. Hoe dat werkt, lees je in nieuwsbrief schrijven, want dezelfde regels gelden voor elke mail die je in bulk verstuurt.
Zet in elke mail je ondernemingsnummer en de gegevens van je onderneming; voor een particulier is dat een wettelijke vermelding in de herinnering, en het is dezelfde plicht die voor je site geldt (zie ondernemingsnummer verplicht op je website). Hou de opvolging bij in een lijst met per factuur de data van elke brief. Groeit die lijst uit je Excel, lees dan van Excel naar een eigen platform.
Wanneer een ingebrekestelling, en wanneer aangetekend
Een ingebrekestelling is de brief die zegt: betaal nu, of ik ga verder. Tussen ondernemingen heb je haar niet nodig om interest te laten lopen, wel als bewijs dat je de klant een laatste kans gaf voor je een incassobureau, een gerechtsdeurwaarder of een advocaat inschakelt. Stuur haar aangetekend: een gewone mail kan de klant ontkennen, een aangetekende zending niet.
| Situatie | Wat je doet |
|---|---|
| De klant betwist de factuur | Niet aanmanen maar antwoorden: wat klopt er volgens hem niet, en los dat eerst op |
| De klant vraagt uitstel | Een afbetalingsplan op papier, met data per schijf |
| Na de ingebrekestelling geen reactie | Een onbetwiste schuld tussen ondernemingen kan een gerechtsdeurwaarder invorderen zonder rechter; laat je dossier eerst nakijken |
| De klant is failliet | Je vordering aangeven bij de curator, niet meer aanmanen |
Twijfel je over een betwiste vordering of wil je naar de rechter, vraag dan raad aan een advocaat. Wat je in je voorwaarden over interest en schadebeding zet, laat je best ook nalezen: zonder die clausule mag je een particulier niets aanrekenen.
Valkuilen die je geld kosten
- Kosten in de eerste herinnering aan een particulierDan is de herinnering niet geldig en mag je niets aanrekenen tot je een nieuwe stuurt.
- Geen datum op de factuur of geen vervaldagZonder afspraak betaalt een onderneming binnen dertig dagen na ontvangst; bewijs die ontvangst maar eens. Zet de vervaldag op elke factuur.
- Een Peppol-factuur die nooit aankwamFactureer je een Belgische btw-plichtige via Peppol, kijk dan na of de klant op het netwerk staat met de Peppol-check, en of je pakket dat kan, in welke software voor Peppol. Een factuur die niet aankwam, is niet vervallen.
- Te lang wachtenHoe ouder de factuur, hoe kleiner de kans dat ze betaald wordt. Een herinnering na een week is geen agressie, het is administratie.